一般经营项目解析 化工产品销售、机械设备租赁与充电控制设备租赁
在注册公司或拓展业务范围时,一般经营项目是指无需特定行政许可即可开展的业务活动。本文将围绕“化工产品的销售(不含危险化学品)”、“机械设备租赁”以及“通用充电控制设备租赁”三项内容展开,帮助你理解其业务内涵、法律边界及运营要点。
一、化工产品的销售(不含危险化学品)
化工产品销售是一个宽泛的概念,覆盖了除危险化学品之外的各类化工原料及产品。所谓“不含危险化学品”,是指所销售的商品未列入《危险化学品目录》,例如普通有机溶剂、无毒或低毒的合成树脂、涂料助剂、日用化学品原料等。这一经营项目的核心在于严格界定商品类别,避免涉及需要《危险化学品经营许可证》的产品。
业务要点:
- 合规筛查:在采购和销售前,务必对照最新版《危险化学品目录》确认产品属性。任何列入目录的化学品都不得在此项目下经营。
- 供应商与客户管理:建立产品资质档案,要求供应商提供化学品安全技术说明书(MSDS)和成分说明,确保可追溯。
- 合同条款:销售合同中应明确产品名称、成分、用途以及非危险化学品的声明,防范法律风险。
- 仓储与运输:即使非危险化学品,也需符合环保、消防等部门的一般性要求,普货仓库即可,但若产品有特殊储存条件(如防潮、避光)应予以满足。
二、机械设备租赁
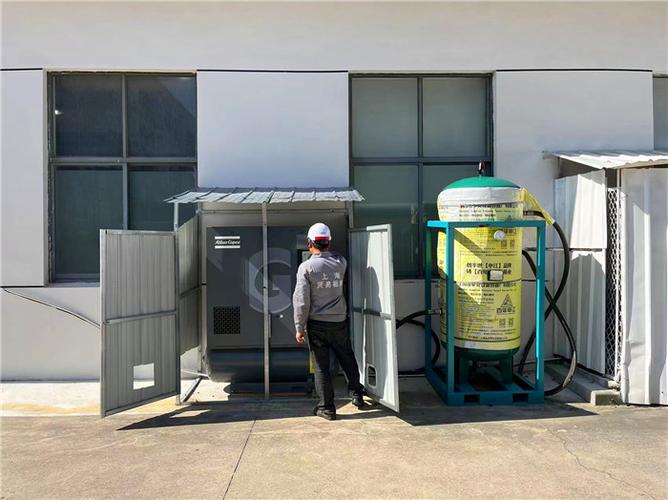
机械设备租赁是指将自有或租入的机械设备,在不转移所有权的前提下,按约定交付承租人使用并收取租金的行为。此项列入一般经营项目,无需前置审批,但若涉及特种设备(如起重机械、场(厂)内专用机动车辆等)的租赁,仍需符合特种设备安全法的相关规定。
业务范围界定:
- 常见租赁机械包括:建筑工程机械(挖掘机、装载机)、运输设备、工业生产线设备、办公设备等。
- 若含操作人员,则可能涉及“设备租赁+服务”模式,需注意用工关系与安全责任。
运营建议:
- 设备权属清晰:保留购买发票或融资租赁合同,避免无权处分风险。
- 租赁合同规范:明确租赁期限、租金、维修保养责任、损坏赔偿、保险义务等核心条款(可参考《民法典》合同编)。
- 安全管理:对出租设备进行定期检验维护,向承租人提供操作说明和安全警示。
- 税务处理:有形动产租赁增值税税率为13%(一般纳税人),小规模纳税人适用3%征收率(现阶段有减免政策)。
三、通用充电控制设备租赁
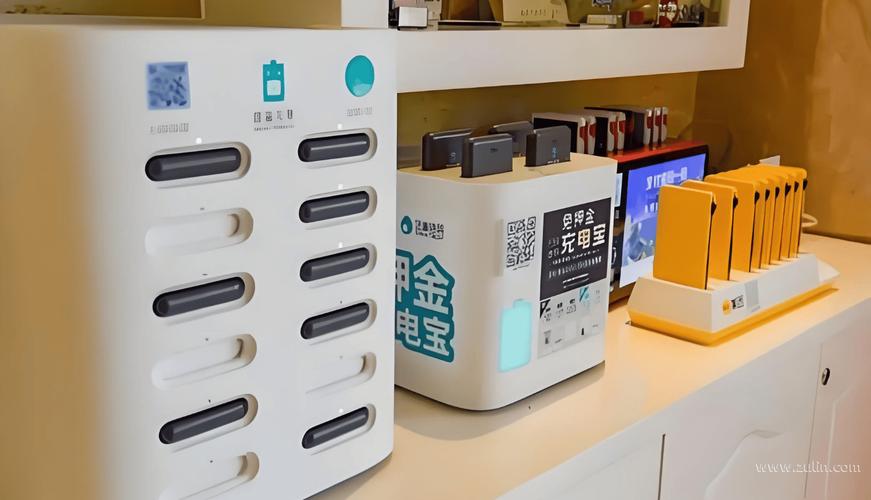
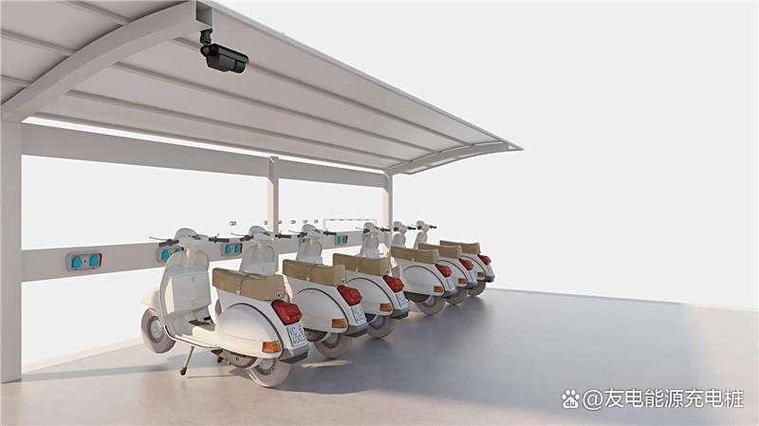
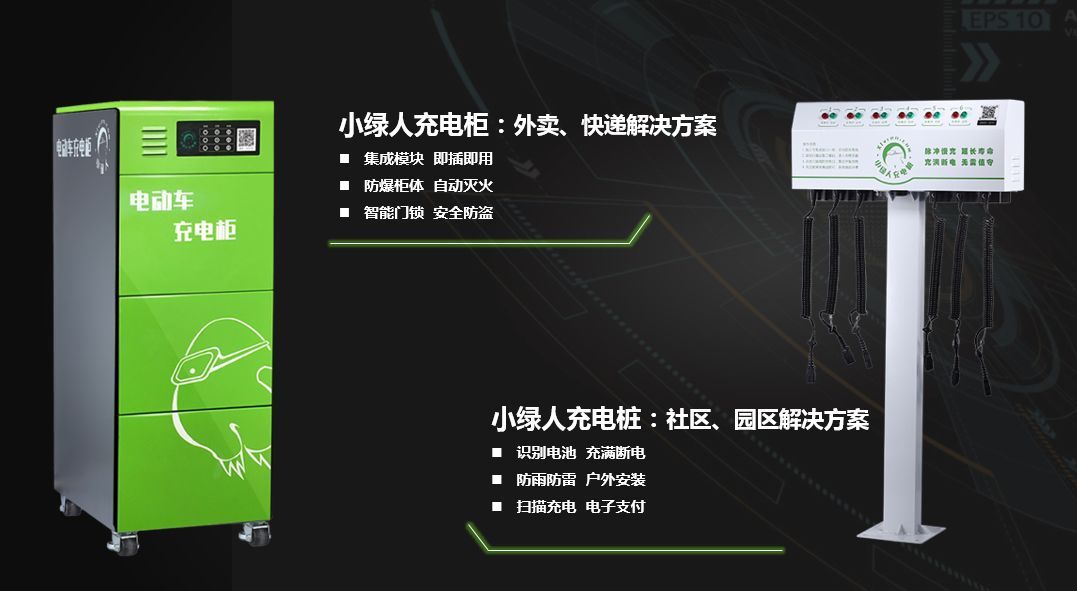
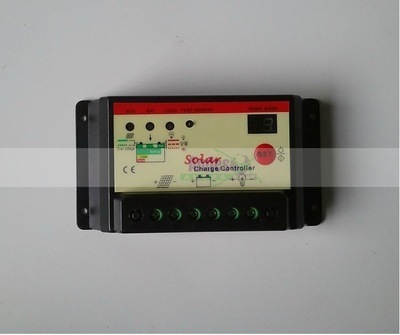
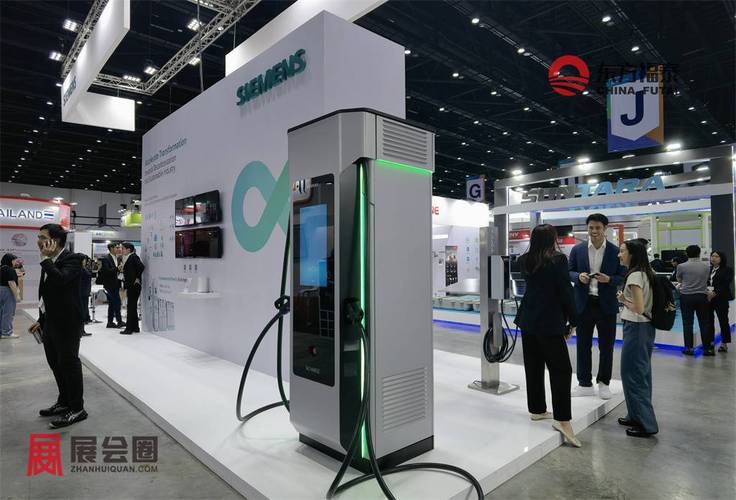
通用充电控制设备通常指用于电动车、电子设备等充电的通用型控制器、充电桩(非特定品牌专用)及其相关配套。此项租赁业务顺应了新能源普及的趋势,属于设备租赁的细分领域。
何谓“通用”?
这一表述意味着设备不局限于某一特定品牌或专有协议,具有广泛的适配性,例如符合国标接口的交流充电桩、通用型充电控制器等。注意,“通用”不等于“无标准”,设备仍须符合国家相关电气安全标准。
业务模式与注意事项:
- 租赁场景:面向物业、商场、停车场、园区等提供充电设备租赁,可按月、按年或按充电量分成。
- 安装与运维:如涉及安装,可能需要与业主协作确认电路条件,并安排专业电工操作,避免触电及火灾隐患。
- 资质要求:若仅从事租赁(不涉及充电运营服务收费),一般无需特别许可;但若自建充电桩对外运营收费,部分地区要求备案或具备相应电力业务许可。
- 保险配置:建议购买设备财产险及公众责任险,防范设备故障导致的第三方损失。
四、综合合规提示
将这三项纳入公司经营范围时,可表述为:“化工产品销售(不含危险化学品);机械设备租赁;通用充电控制设备租赁。”在实际经营中应做到:
- 分开记账:不同业务类型分别核算收入与成本,便于税务管理。
- 资质文件留存:保留供应商资质、产品合格证、租赁合同等备查。
- 关注政策变动:尤其是危化品目录和充电设施管理政策的更新,确保长期合规。
综上,这三项一般经营项目门槛较低,但仍需在环保、安全、税务、合同法等框架内审慎运营。理解其边界,方能稳健拓展业务。
如若转载,请注明出处:http://www.fsxfdq.com/product/20.html
更新时间:2026-10-30 21:55:52